Das erste eigene Gehalt: Richtig haushalten in der Ausbildung
Veröffentlicht: 16.10.2026
Kategorie: #Tipps & Tricks
Der Tag, an dem das erste eigene Ausbildungsgehalt auf dem Konto eingeht, ist ein echter Meilenstein. Endlich finanzielle Unabhängigkeit, das eigene Geld ausgeben und sich Träume erfüllen! Doch mit dem ersten Einkommen wächst auch die Verantwortung. Plötzlich stehen Ausgaben an, an die du vorher vielleicht kaum gedacht hast: Miete, Nebenkosten, Versicherungen oder Verträge für Smartphone und Streamingdienste.
Ohne einen klaren Überblick schrumpft der Kontostand am Anfang des Monats oft schneller als gedacht. Damit der Berufseinstieg nicht in einer finanziellen Schieflage endet, helfen strukturierte Gewohnheiten und fundiertes Geldwissen. Mit ein paar einfachen Schritten behältst du dein Geld im Griff und baust dir langfristig finanzielle Freiheit auf.
Die folgende Übersicht veranschaulicht am Beispiel eines typischen Netto-Ausbildungsgehalts von 1.000 Euro, wie sich diese Budgetverteilung in der Praxis zusammensetzt und welche alltäglichen Ausgaben in die jeweiligen Kategorien fallen:
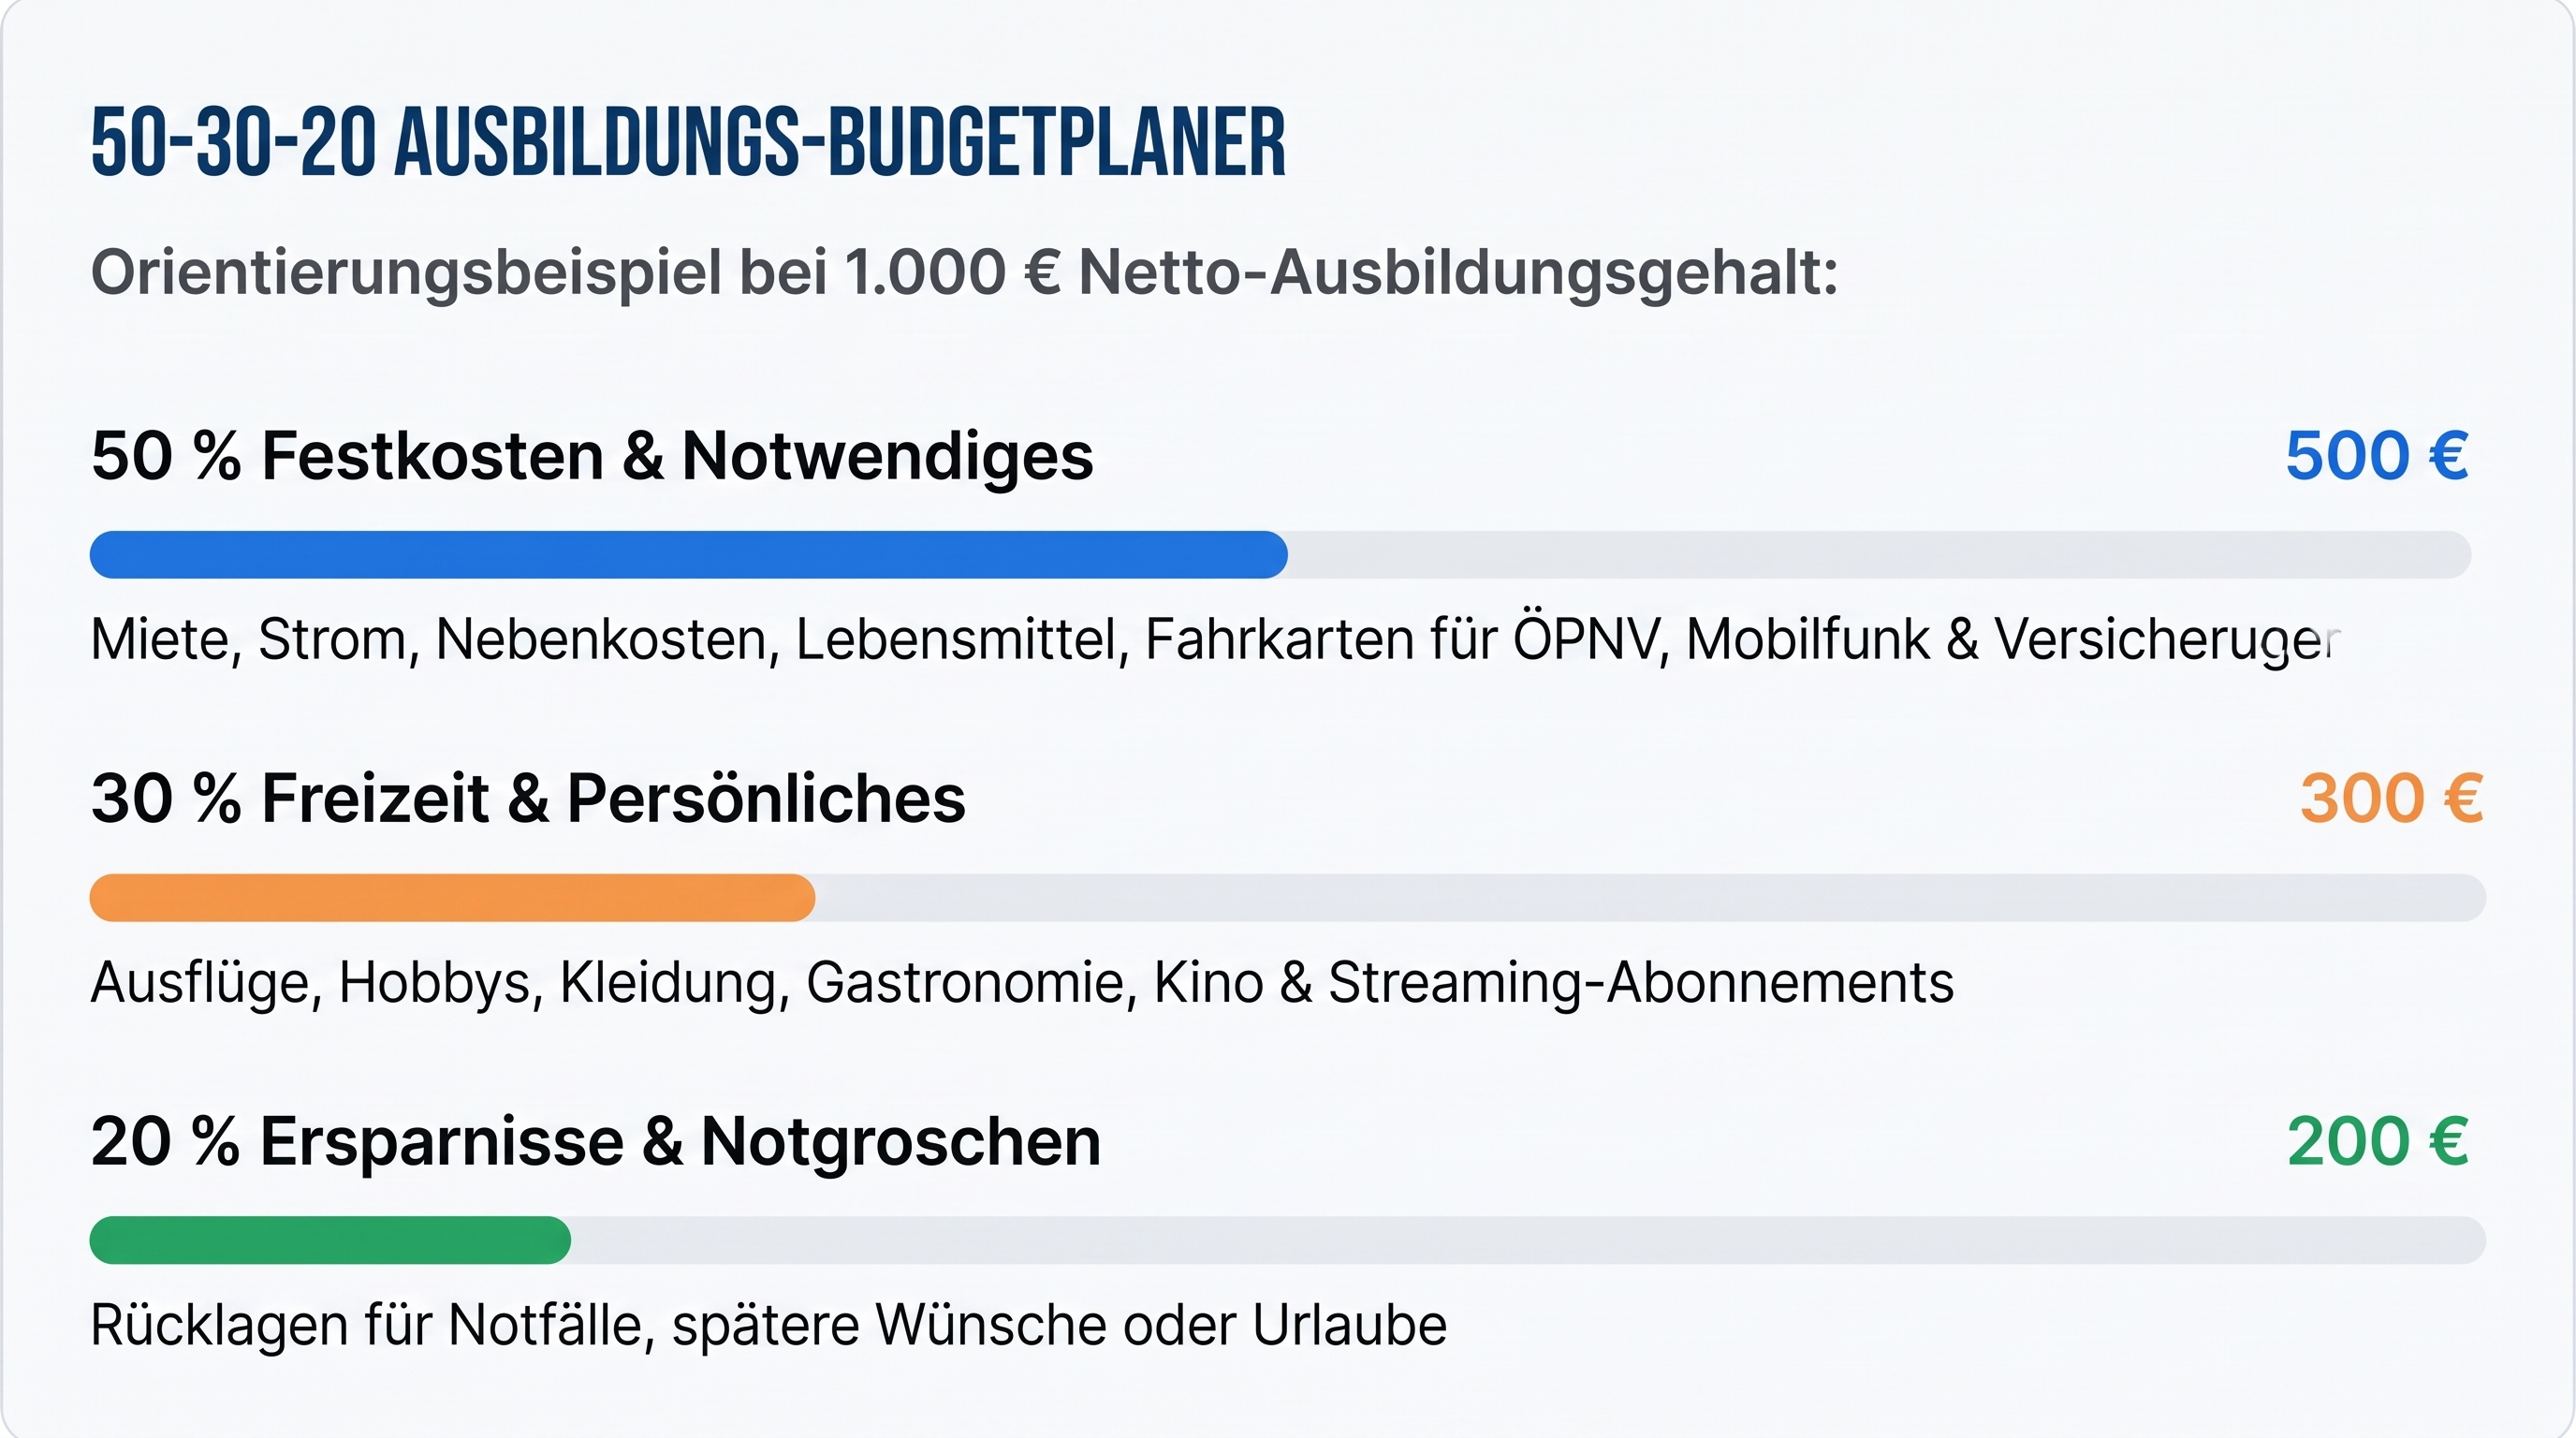
Gerade zu Beginn der Ausbildung fällt das Gehalt oft noch bescheidener aus. In Städten mit hohen Mieten machen die Festkosten daher manchmal mehr als 50 Prozent aus. Wichtig ist vor allem, dass du deine Fixkosten genau kennst und dir realistisch ausrechnest, wie viel Geld nach Abzug der Miete tatsächlich für Verpflegung und Freizeit übrig bleibt.
Besonders häufig geraten Berufseinsteiger durch moderne Bezahldienste in finanzielle Engpässe. Dienste nach dem Prinzip "Buy Now, Pay Later" (Jetzt kaufen, später bezahlen) verleiten dazu, den Überblick über die getätigten Käufe zu verlieren. Wenn am Monatsende mehrere kleine Raten oder Zahlungsaufforderungen gleichzeitig fällig werden, übersteigen sie schnell das verfügbare Ausbildungsgehalt.
Auch der Dispositionskredit (Dispo) der Bank birgt Risiken. Die Bank räumt dir dabei die Möglichkeit ein, dein Girokonto über das eigentliche Guthaben hinaus zu überziehen. Die dafür verlangten Zinsen sind jedoch extrem hoch. Wer das Konto dauerhaft im Minus führt, zahlt Monat für Monat hohe Gebühren, ohne die eigentliche Summe abzubauen. Zudem führen langfristige Zahlungsrückstände zu negativen Einträgen bei Wirtschaftsauskunfteien wie der Schufa, was spätere Mietverträge oder Kreditabschlüsse stark erschwert.
Ausführliche Informationen dazu, wie du finanzielle Engpässe vermeidest und kritische Situationen frühzeitig erkennst, findest du im Ratgeber die 5 gefährlichsten Schuldenfallen für junge Erwachsene im Überblick.
Richte direkt zum Monatsersten – sobald dein Gehalt auf dem Konto eingeht – einen Dauerauftrag auf ein separates Tagesgeldkonto ein. Schon kleine Beträge von 25 oder 50 Euro im Monat summieren sich über die Jahre spürbar auf. Wenn das Geld gar nicht erst auf dem Girokonto verbleibt, kommst du gar nicht erst in Versuchung, es spontan auszugeben.
Dieses Ersparte dient dir als sogenannter Notgroschen. Geht das Smartphone kaputt oder muss eine unerwartete Nachzahlung geleistet werden, musst du dafür keinen Kredit aufnehmen oder deine Eltern um Hilfe bitten.
Ohne einen klaren Überblick schrumpft der Kontostand am Anfang des Monats oft schneller als gedacht. Damit der Berufseinstieg nicht in einer finanziellen Schieflage endet, helfen strukturierte Gewohnheiten und fundiertes Geldwissen. Mit ein paar einfachen Schritten behältst du dein Geld im Griff und baust dir langfristig finanzielle Freiheit auf.
Welches Budget solltest du für Miete, Essen und Freizeit einplanen?
Damit dein Gehalt bis zum Monatsende reicht, hilft eine bewährte Faustregel aus der Finanzwelt: die 50-30-20-Regel. Diese veranschaulicht, wie du dein Nettoeinkommen sinnvoll aufteilst, um alle Lebensbereiche abzudecken.Die folgende Übersicht veranschaulicht am Beispiel eines typischen Netto-Ausbildungsgehalts von 1.000 Euro, wie sich diese Budgetverteilung in der Praxis zusammensetzt und welche alltäglichen Ausgaben in die jeweiligen Kategorien fallen:
Gerade zu Beginn der Ausbildung fällt das Gehalt oft noch bescheidener aus. In Städten mit hohen Mieten machen die Festkosten daher manchmal mehr als 50 Prozent aus. Wichtig ist vor allem, dass du deine Fixkosten genau kennst und dir realistisch ausrechnest, wie viel Geld nach Abzug der Miete tatsächlich für Verpflegung und Freizeit übrig bleibt.
Welche Schuldenfallen für junge Erwachsene lauern beim Berufseinstieg?
Der Einstieg ins Berufsleben bringt viele Verlockungen mit sich. Zum ersten Mal steht ein regelmäßiges Gehalt zur Verfügung, und viele Anbieter von Produkten oder Dienstleistungen buhlen um junge Kundinnen und Kunden. Doch genau hier verbergen sich Gefahren.Besonders häufig geraten Berufseinsteiger durch moderne Bezahldienste in finanzielle Engpässe. Dienste nach dem Prinzip "Buy Now, Pay Later" (Jetzt kaufen, später bezahlen) verleiten dazu, den Überblick über die getätigten Käufe zu verlieren. Wenn am Monatsende mehrere kleine Raten oder Zahlungsaufforderungen gleichzeitig fällig werden, übersteigen sie schnell das verfügbare Ausbildungsgehalt.
Auch der Dispositionskredit (Dispo) der Bank birgt Risiken. Die Bank räumt dir dabei die Möglichkeit ein, dein Girokonto über das eigentliche Guthaben hinaus zu überziehen. Die dafür verlangten Zinsen sind jedoch extrem hoch. Wer das Konto dauerhaft im Minus führt, zahlt Monat für Monat hohe Gebühren, ohne die eigentliche Summe abzubauen. Zudem führen langfristige Zahlungsrückstände zu negativen Einträgen bei Wirtschaftsauskunfteien wie der Schufa, was spätere Mietverträge oder Kreditabschlüsse stark erschwert.
Ausführliche Informationen dazu, wie du finanzielle Engpässe vermeidest und kritische Situationen frühzeitig erkennst, findest du im Ratgeber die 5 gefährlichsten Schuldenfallen für junge Erwachsene im Überblick.
Wie erstellst du einfach einen monatlichen Finanzplan?
Ein Finanzplan – auch Haushaltsbuch genannt – ist das wirksamste Werkzeug, um deine Ausgaben zu steuern. Du musst dafür keine komplizierten Tabellen anlegen. Schon drei Schritte führen dich zum Ziel:- Einnahmen auflisten: Notiere dein monatliches Netto-Ausbildungsgehalt. Rechne eventuelle Zuschüsse wie Kindergeld, BAföG oder Berufsbeihilfen hinzu.
- Fixkosten erfassen: Schreibe alle wiederkehrenden Beträge auf, die jeden Monat fest abgehen (Miete, Mobilfunkvertrag, Abos, Versicherungen). Subtrahiere diese Summe von deinen Gesamteinnahmen.
- Freizeitbudget festlegen: Der verbleibende Betrag ist dein mögliches Budget für Lebensmittel, Freizeit und Ersparnisse.
Wie baust du dir trotz Ausbildungsvergütung Ersparnisse auf?
Auch mit einem kleineren Budget lässt sich schrittweise Ersparnisse aufbauen. Das Zauberwort heißt hierbei Automatisierung.Richte direkt zum Monatsersten – sobald dein Gehalt auf dem Konto eingeht – einen Dauerauftrag auf ein separates Tagesgeldkonto ein. Schon kleine Beträge von 25 oder 50 Euro im Monat summieren sich über die Jahre spürbar auf. Wenn das Geld gar nicht erst auf dem Girokonto verbleibt, kommst du gar nicht erst in Versuchung, es spontan auszugeben.
Dieses Ersparte dient dir als sogenannter Notgroschen. Geht das Smartphone kaputt oder muss eine unerwartete Nachzahlung geleistet werden, musst du dafür keinen Kredit aufnehmen oder deine Eltern um Hilfe bitten.