Auf eigenen Beinen stehen: Was du beim Start ins Erwachsenenleben beachten solltest
Veröffentlicht: 18.11.2026
Kategorie: #Tipps & Tricks
Die Schule ist vorbei, die Ausbildung beginnt oder für das Studium geht es in eine neue Stadt. Vielleicht liegt sogar schon der erste eigene Mietvertrag vor. Plötzlich landen Dinge auf deiner To-do-Liste, um die sich bisher oft deine Eltern gekümmert haben.
Miete überweisen, Strom anmelden, Verträge prüfen, Termine organisieren und herausfinden, was am Monatsende noch auf dem Konto übrig bleibt. Erwachsenwerden bedeutet nicht, dass du vom ersten Tag an alles wissen musst. Ein paar Dinge solltest du trotzdem früh im Blick haben.
Wenn du eine neue Wohnung beziehst, musst du deinen Wohnsitz grundsätzlich innerhalb von zwei Wochen bei der zuständigen Meldebehörde anmelden. Dafür wird in der Regel eine Wohnungsgeberbestätigung benötigt. Die wichtigsten Informationen zur Anmeldung eines neuen Wohnsitzes findest du auch im Bundesportal.
Daneben solltest du klären, welche Verträge du selbst abschließen musst. Das können je nach Wohnung Strom, Internet oder der Rundfunkbeitrag sein. In einer WG hilft eine klare Absprache darüber, wer welchen Vertrag übernimmt und wie gemeinsame Kosten verteilt werden.
Für die ersten Wochen
Hilfreich ist deshalb ein einfaches Monatsbudget. Schreibe zunächst deine festen Kosten auf und reserviere danach Geld für Lebensmittel und Freizeit. Eine kleine Rücklage hilft, wenn plötzlich eine Reparatur oder Nachzahlung ansteht.
Wie du dein erstes Gehalt aufteilen, laufende Ausgaben planen und typische Kostenfallen vermeiden kannst, zeigt der Schülerkarriere-Ratgeber Das erste eigene Gehalt.
In der gesetzlichen Krankenversicherung können Kinder unter bestimmten Voraussetzungen über das 18. Lebensjahr hinaus beitragsfrei bei ihren Eltern familienversichert bleiben. Wer nicht erwerbstätig ist, kann grundsätzlich bis zum 23. Geburtstag mitversichert sein. Während einer Schul- oder Hochschulausbildung ist die Familienversicherung unter bestimmten Voraussetzungen bis zum 25. Geburtstag möglich.
Anders sieht es bei einer regulären betrieblichen Ausbildung mit Ausbildungsvergütung aus. Auszubildende sind grundsätzlich selbst krankenversicherungspflichtig.
Auch bei einem Studium können Einkommen aus Nebenjobs und die persönliche Situation Auswirkungen auf den Versicherungsschutz haben. Deshalb lohnt es sich, den eigenen Status vor Ausbildungs- oder Studienbeginn mit der Krankenkasse zu klären. Die Voraussetzungen erklärt das Bundesgesundheitsministerium zur gesetzlichen Krankenversicherung.
Bei anderen Versicherungen gelten wiederum eigene Regeln.
Foto von Vitaly Gariev auf Unsplash
Eine Privathaftpflichtversicherung kann dich finanziell schützen, wenn du anderen versehentlich einen Schaden zufügst und dafür rechtlich verantwortlich bist. Sie prüft dabei auch, ob Schadenersatzforderungen überhaupt berechtigt sind, übernimmt versicherte Ansprüche und kann unberechtigte Forderungen abwehren.
Während der ersten Ausbildung oder des ersten Studiums können junge Erwachsene je nach Vertrag noch über die Haftpflichtversicherung ihrer Eltern mitversichert sein. Ob das nach dem Auszug weiterhin gilt und wann dieser Schutz endet, hängt von den jeweiligen Versicherungsbedingungen ab.
Sobald die Mitversicherung wegfällt, solltest du dich um einen eigenen Vertrag kümmern. Bei AXA kannst du beispielsweise nachlesen, welche Schäden eine private Haftpflichtversicherung abdeckt und welche Leistungen je nach Tarif enthalten sind.
Eine Privathaftpflicht ist zwar nicht gesetzlich vorgeschrieben. Gerade bei größeren Personen- oder Sachschäden können Forderungen aber schnell Summen erreichen, die sich aus dem eigenen Einkommen kaum bezahlen lassen.
Zunächst geht es vor allem um Risiken, die dich finanziell stark treffen könnten. Die Verbraucherzentrale nennt für junge Menschen neben Kranken- und Privathaftpflichtversicherung beispielsweise die Berufsunfähigkeitsversicherung als Thema, mit dem man sich früh beschäftigen sollte.
Bei einer Berufsunfähigkeitsversicherung geht es um die Absicherung des Einkommens, falls du aus gesundheitlichen Gründen deinen Beruf längerfristig nicht mehr ausüben kannst.
Eine gute Orientierung zu Haftpflicht, Berufsunfähigkeit und weiteren Absicherungen bietet die Verbraucherzentrale im Ratgeber Versicherungen zum Start in Ausbildung oder Beruf.
Auch die Altersvorsorge muss nicht bis zum ersten Vollzeitjob warten. Während Ausbildung oder Studium kannst du dich bereits damit beschäftigen, wie die gesetzliche Rente funktioniert und welche Möglichkeiten es gibt, langfristig Geld zurückzulegen. Vorrang haben zunächst laufende Kosten und eine kleine finanzielle Reserve. Danach kannst du zusätzliche Vorsorgemöglichkeiten in Ruhe vergleichen.
Arbeitsvertrag, Mietvertrag, Versicherungsunterlagen, Zeugnisse und wichtige Schreiben solltest du deshalb nicht irgendwo zwischen E-Mails und Schubladen verteilen.
Eine einfache Ordnerstruktur reicht oft: Wohnen - Finanzen - Ausbildung oder Studium - Versicherungen - Behörden Auch Kündigungsfristen und wichtige Termine gehören am besten direkt in den Kalender.
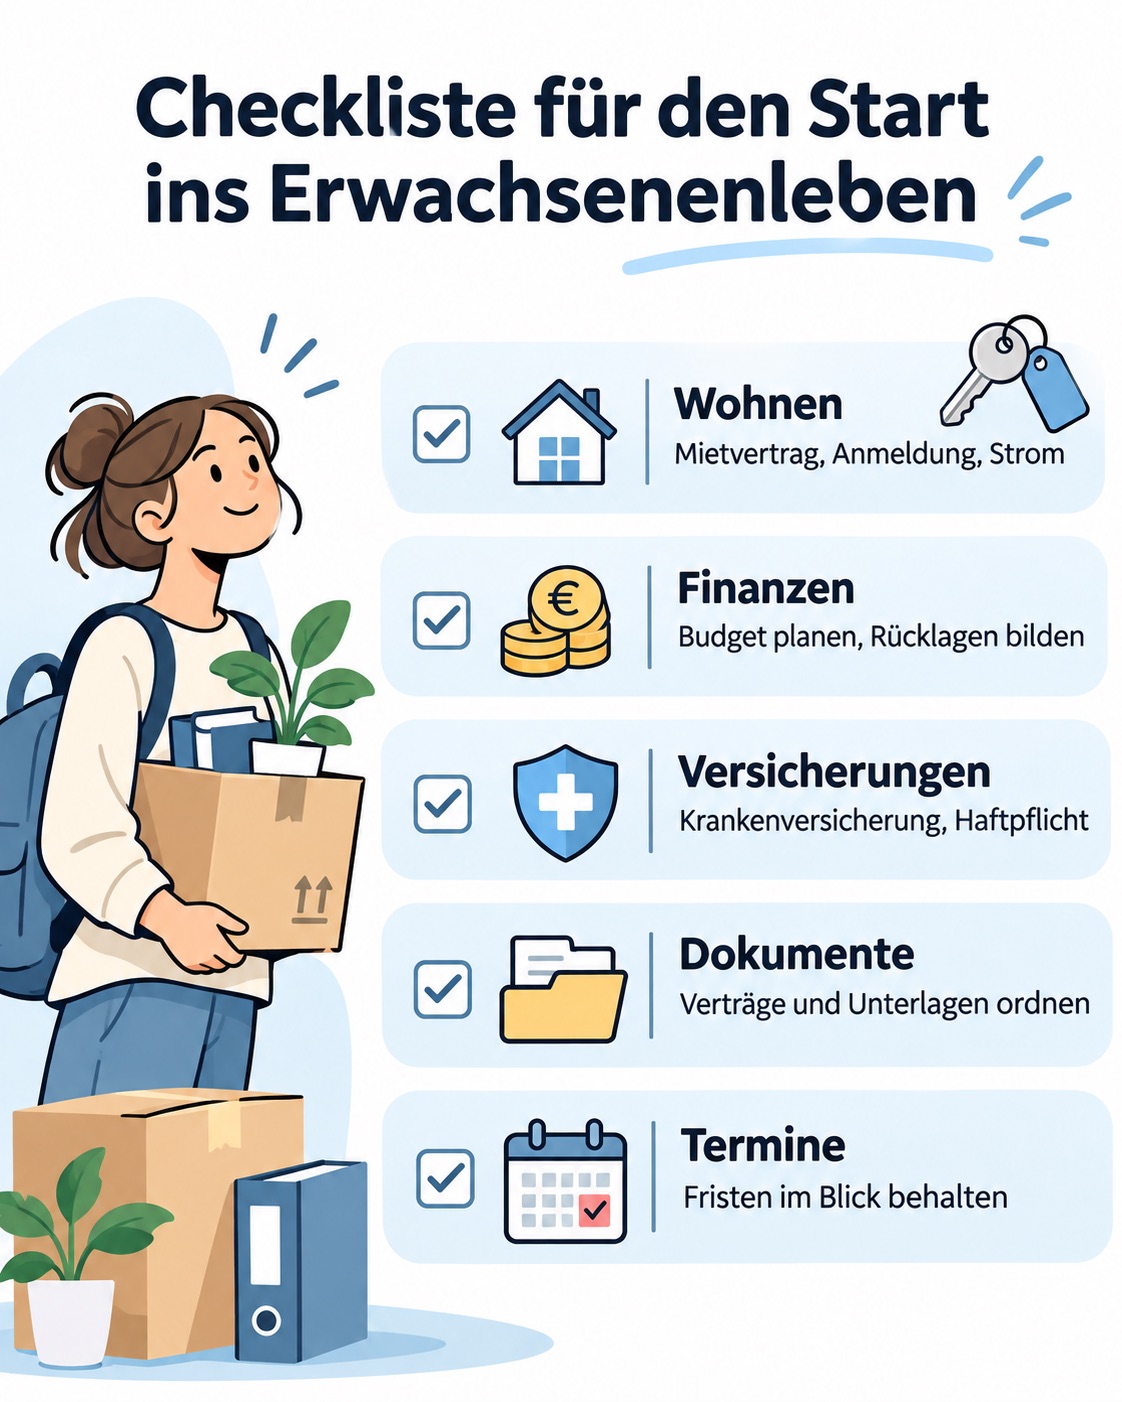
Grafik: eigene Darstellung, mit KI-Unterstützung erstellt.
Gerade beim ersten Mietvertrag, bei Versicherungsbedingungen oder größeren finanziellen Entscheidungen kann es hilfreich sein, jemanden mit mehr Erfahrung mitlesen zu lassen. Entscheiden solltest du am Ende selbst, aber Fragen zu stellen spart häufig Geld und Ärger.
Falls du nach der Schule noch nicht weißt, ob Ausbildung, Studium oder eine andere Richtung zu dir passt, findest du bei Schülerkarriere auch Ideen für eine Orientierungsphase nach der Schule.
Für den Anfang reicht ein überschaubarer Check:
Mit der Zeit kommen ohnehin neue Themen hinzu. Wichtig ist vor allem, dass du weißt, welche Dinge du jetzt selbst im Blick behalten musst.
Miete überweisen, Strom anmelden, Verträge prüfen, Termine organisieren und herausfinden, was am Monatsende noch auf dem Konto übrig bleibt. Erwachsenwerden bedeutet nicht, dass du vom ersten Tag an alles wissen musst. Ein paar Dinge solltest du trotzdem früh im Blick haben.
Die erste eigene Wohnung bringt Papierkram mit
Der Schlüssel zur eigenen Wohnung fühlt sich nach Freiheit an. Zum Einzug gehören allerdings ein paar weniger aufregende Aufgaben.Wenn du eine neue Wohnung beziehst, musst du deinen Wohnsitz grundsätzlich innerhalb von zwei Wochen bei der zuständigen Meldebehörde anmelden. Dafür wird in der Regel eine Wohnungsgeberbestätigung benötigt. Die wichtigsten Informationen zur Anmeldung eines neuen Wohnsitzes findest du auch im Bundesportal.
Daneben solltest du klären, welche Verträge du selbst abschließen musst. Das können je nach Wohnung Strom, Internet oder der Rundfunkbeitrag sein. In einer WG hilft eine klare Absprache darüber, wer welchen Vertrag übernimmt und wie gemeinsame Kosten verteilt werden.
Für die ersten Wochen
- Wohnsitz anmelden
- Mietvertrag und Nebenkosten prüfen
- Strom und Internet klären
- wichtige Dokumente sammeln
- Zahlungstermine und Daueraufträge einrichten
Das erste eigene Budget
Das erste Ausbildungsgehalt oder Geld aus einem Nebenjob fühlt sich zunächst nach viel Freiheit an. Sobald Miete, Lebensmittel, Mobilität und Verträge abgehen, sieht die Rechnung aber oft anders aus.Hilfreich ist deshalb ein einfaches Monatsbudget. Schreibe zunächst deine festen Kosten auf und reserviere danach Geld für Lebensmittel und Freizeit. Eine kleine Rücklage hilft, wenn plötzlich eine Reparatur oder Nachzahlung ansteht.
Wie du dein erstes Gehalt aufteilen, laufende Ausgaben planen und typische Kostenfallen vermeiden kannst, zeigt der Schülerkarriere-Ratgeber Das erste eigene Gehalt.
| Bereich | Beispiele |
|---|---|
| Fixkosten | Miete, Internet, Mobilfunk |
| Alltag | Lebensmittel, Mobilität, Freizeit |
| Reserve | Reparaturen, Nachzahlungen, unerwartete Kosten |
Versicherungen einmal bewusst prüfen
Auch beim Versicherungsschutz verändert sich mit dem Start ins Erwachsenenleben einiges. Dabei gilt nicht automatisch: 18 geworden, ab morgen alles selbst versichern.In der gesetzlichen Krankenversicherung können Kinder unter bestimmten Voraussetzungen über das 18. Lebensjahr hinaus beitragsfrei bei ihren Eltern familienversichert bleiben. Wer nicht erwerbstätig ist, kann grundsätzlich bis zum 23. Geburtstag mitversichert sein. Während einer Schul- oder Hochschulausbildung ist die Familienversicherung unter bestimmten Voraussetzungen bis zum 25. Geburtstag möglich.
Anders sieht es bei einer regulären betrieblichen Ausbildung mit Ausbildungsvergütung aus. Auszubildende sind grundsätzlich selbst krankenversicherungspflichtig.
Auch bei einem Studium können Einkommen aus Nebenjobs und die persönliche Situation Auswirkungen auf den Versicherungsschutz haben. Deshalb lohnt es sich, den eigenen Status vor Ausbildungs- oder Studienbeginn mit der Krankenkasse zu klären. Die Voraussetzungen erklärt das Bundesgesundheitsministerium zur gesetzlichen Krankenversicherung.
Bei anderen Versicherungen gelten wiederum eigene Regeln.
Foto von Vitaly Gariev auf Unsplash
Wann brauchst du eine eigene Privathaftpflicht?
Ein Missgeschick kann schnell passieren. Du stößt bei Freunden einen Laptop vom Tisch, beschädigst in der Mietwohnung eine Tür oder verursachst mit dem Fahrrad einen Unfall.Eine Privathaftpflichtversicherung kann dich finanziell schützen, wenn du anderen versehentlich einen Schaden zufügst und dafür rechtlich verantwortlich bist. Sie prüft dabei auch, ob Schadenersatzforderungen überhaupt berechtigt sind, übernimmt versicherte Ansprüche und kann unberechtigte Forderungen abwehren.
Während der ersten Ausbildung oder des ersten Studiums können junge Erwachsene je nach Vertrag noch über die Haftpflichtversicherung ihrer Eltern mitversichert sein. Ob das nach dem Auszug weiterhin gilt und wann dieser Schutz endet, hängt von den jeweiligen Versicherungsbedingungen ab.
Sobald die Mitversicherung wegfällt, solltest du dich um einen eigenen Vertrag kümmern. Bei AXA kannst du beispielsweise nachlesen, welche Schäden eine private Haftpflichtversicherung abdeckt und welche Leistungen je nach Tarif enthalten sind.
Eine Privathaftpflicht ist zwar nicht gesetzlich vorgeschrieben. Gerade bei größeren Personen- oder Sachschäden können Forderungen aber schnell Summen erreichen, die sich aus dem eigenen Einkommen kaum bezahlen lassen.
Nicht jede Versicherung brauchst du sofort
Beim ersten eigenen Gehalt entsteht schnell der Eindruck, dass du dich gegen jedes denkbare Risiko absichern musst. Das ist nicht nötig.Zunächst geht es vor allem um Risiken, die dich finanziell stark treffen könnten. Die Verbraucherzentrale nennt für junge Menschen neben Kranken- und Privathaftpflichtversicherung beispielsweise die Berufsunfähigkeitsversicherung als Thema, mit dem man sich früh beschäftigen sollte.
Bei einer Berufsunfähigkeitsversicherung geht es um die Absicherung des Einkommens, falls du aus gesundheitlichen Gründen deinen Beruf längerfristig nicht mehr ausüben kannst.
Eine gute Orientierung zu Haftpflicht, Berufsunfähigkeit und weiteren Absicherungen bietet die Verbraucherzentrale im Ratgeber Versicherungen zum Start in Ausbildung oder Beruf.
Auch die Altersvorsorge muss nicht bis zum ersten Vollzeitjob warten. Während Ausbildung oder Studium kannst du dich bereits damit beschäftigen, wie die gesetzliche Rente funktioniert und welche Möglichkeiten es gibt, langfristig Geld zurückzulegen. Vorrang haben zunächst laufende Kosten und eine kleine finanzielle Reserve. Danach kannst du zusätzliche Vorsorgemöglichkeiten in Ruhe vergleichen.
Verträge und Dokumente im Griff behalten
Ein unterschätzter Teil des Erwachsenenlebens besteht darin, Unterlagen wiederzufinden, wenn du sie brauchst.Arbeitsvertrag, Mietvertrag, Versicherungsunterlagen, Zeugnisse und wichtige Schreiben solltest du deshalb nicht irgendwo zwischen E-Mails und Schubladen verteilen.
Eine einfache Ordnerstruktur reicht oft: Wohnen - Finanzen - Ausbildung oder Studium - Versicherungen - Behörden Auch Kündigungsfristen und wichtige Termine gehören am besten direkt in den Kalender.
Grafik: eigene Darstellung, mit KI-Unterstützung erstellt.
Eltern dürfen trotzdem noch helfen
Selbstständiger zu werden heißt nicht, dass du plötzlich jede Entscheidung alleine treffen musst.Gerade beim ersten Mietvertrag, bei Versicherungsbedingungen oder größeren finanziellen Entscheidungen kann es hilfreich sein, jemanden mit mehr Erfahrung mitlesen zu lassen. Entscheiden solltest du am Ende selbst, aber Fragen zu stellen spart häufig Geld und Ärger.
Falls du nach der Schule noch nicht weißt, ob Ausbildung, Studium oder eine andere Richtung zu dir passt, findest du bei Schülerkarriere auch Ideen für eine Orientierungsphase nach der Schule.
Fünf Dinge für deinen Start
Du musst beim Start ins Erwachsenenleben weder zwanzig Verträge abschließen noch schon deinen gesamten Lebensweg geplant haben.Für den Anfang reicht ein überschaubarer Check:
- Wohnung und Anmeldung klären
- Einnahmen und Ausgaben kennen
- Krankenversicherung und Haftpflichtschutz klären
- Verträge und Dokumente ordentlich ablegen
- Bei wichtigen Entscheidungen Fragen stellen
Mit der Zeit kommen ohnehin neue Themen hinzu. Wichtig ist vor allem, dass du weißt, welche Dinge du jetzt selbst im Blick behalten musst.